“等我拿到数据,该做的决策已经晚了。”
这句话说出了许多保险公司 CEO、运营负责人和代理机构的真实处境:数据并非不存在,而是散落在几十张互不相通的 Excel、CSV、PDF 和导出表里。每周或每月报告要先找文件、对列名、复制数据、核对重复项,再制作摘要和图表。报告终于交到管理层手里时,市场机会、续保窗口或异常赔付可能已经错过。
在一篇 r/smallbusiness 帖子中,一家保险相关企业描述了类似问题:几十张孤立表格让每份报告耗时数天;帖子还提到,代理机构介入后每周节省约 10–12 小时。这个数字是单个案例的自述,不是 匡优数言 的通用效果承诺,但它揭示了一个值得解决的工作问题:报告慢,往往不是分析太难,而是数据整理没有形成固定流程。
本文会把这个问题拆成一个可执行的 匡优数言 AI 工作流:把多份来源文件整理成统一数据,先检查可信度,再生成管理层能读懂的报告和仪表板。你可以把它用于保费、续保、理赔、渠道、客户或代理人表现分析。
想象一下周一上午:你上传上周的保单、理赔、续保和代理人文件,几分钟后先看到异常清单,再看到一页写清“发生了什么、为什么、接下来做什么”的报告。管理层不必等你把几十个标签页拼完,团队也能把时间放在处理例外和跟进客户上。这就是这套流程值得试用的原因。
Key takeaways:
- 先让 匡优数言 识别每份表格的用途、时间范围、唯一 ID 和关键字段,再开始计算。
- 用可复制的提示词完成合并、数据质量检查、KPI 分析、异常说明和管理层摘要。
- 把“报告数字”和“需要人工确认的记录”放在同一份可审查输出中,避免 AI 只给结论不给依据。
- 对固定的周报或月报保存文件命名规则、字段映射和提示词,让下一次报告从“重新拼表”变成“替换文件后复核”。
为什么几十张表格会让决策迟到
保险业务的文件通常按系统或团队分开导出:
- 保单系统提供保单号、产品、保费、生效日和到期日;
- 理赔系统提供案件号、报案日期、赔付金额和处理状态;
- CRM 或代理人表记录客户、渠道、负责人和跟进阶段;
- 财务表记录收款、退款、佣金或应收余额。
每份表格单独看都可能是对的,但它们未必使用相同的客户名称、日期格式或唯一编号。有人按客户名称匹配,有人按保单号匹配;“已续保”和“续保完成”的写法也可能不同。手工合并时,团队很难同时保证速度、准确性和可追溯性。
这也是为什么纯聊天工具不一定足够。你需要的不只是“根据一张表回答一个问题”,而是一个能处理真实业务文件、保留检查过程,并产出可分享报告的工作流。匡优数言 的 Excel AI 工作流适合先从 Excel、CSV、PDF 或图片表格开始,再用自然语言推进整理和分析。
用 匡优数言 AI 建立“从文件到决策”的 5 步流程
第 1 步:先给文件做目录,而不是立刻合并
把同一报告周期的文件上传到 匡优数言。文件名可以先统一为:
policies_2026-09.xlsx
claims_2026-09.csv
renewals_2026-09.xlsx
agents_2026-09.xlsx
第一条提示词不要急着算总额,先让 匡优数言 描述文件结构:
请先盘点我上传的所有文件,不要计算最终结论。
对每个文件输出:
1. 文件用途;
2. 每行代表什么记录;
3. 时间范围;
4. 可能的唯一 ID;
5. 关键维度和指标;
6. 缺失值、重复值、列名不一致和日期格式问题;
7. 可以与其他文件连接的字段。
如果无法确认,请标记“需要人工确认”,不要猜测。
这一步的目的,是确认“每一行到底代表什么”。如果理赔明细的一行是一次赔付,而不是一个案件,直接把行数当成案件数就会让后续报告失真。
第 2 步:定义连接规则和统一字段
让 匡优数言 把字段映射写出来,再决定哪些规则可以自动执行。对于保险报告,常见的主键优先级可以是:
- 保单号或案件号;
- 客户 ID;
- 在没有 ID 时,使用客户名称、产品和日期组合,并列为低置信度匹配。
可以使用以下提示词:
根据刚才的文件盘点,创建一份“字段映射与合并规则”表。
请列出:
- 源文件和源字段;
- 统一后的字段名;
- 数据类型;
- 连接键;
- 冲突处理规则;
- 无法匹配时的处理方式。
不要自动用客户姓名替代保单号。把所有低置信度匹配单独列出。
输出应包含一张规则表和一张待确认清单。这样,团队可以在报告前审阅关键假设,而不是等 CEO 质疑数字时才回头找原因。
第 3 步:先做数据质量检查,再做 KPI
完成映射后,让 匡优数言 生成检查结果。不要把“修正”和“删除”混为一谈;每一条被排除的记录都应该有理由。
按已确认的字段映射检查本报告周期的数据:
- 查找重复保单号、重复案件号和重复交易;
- 检查日期是否超出报告周期;
- 标记缺失的保单号、案件号、客户 ID 和渠道;
- 统一日期、金额和状态格式;
- 检查保费、赔付金额和退款金额的负值;
- 统计每项问题的记录数,并保留问题记录清单;
- 不要删除任何记录,先输出“建议修正”与原因。
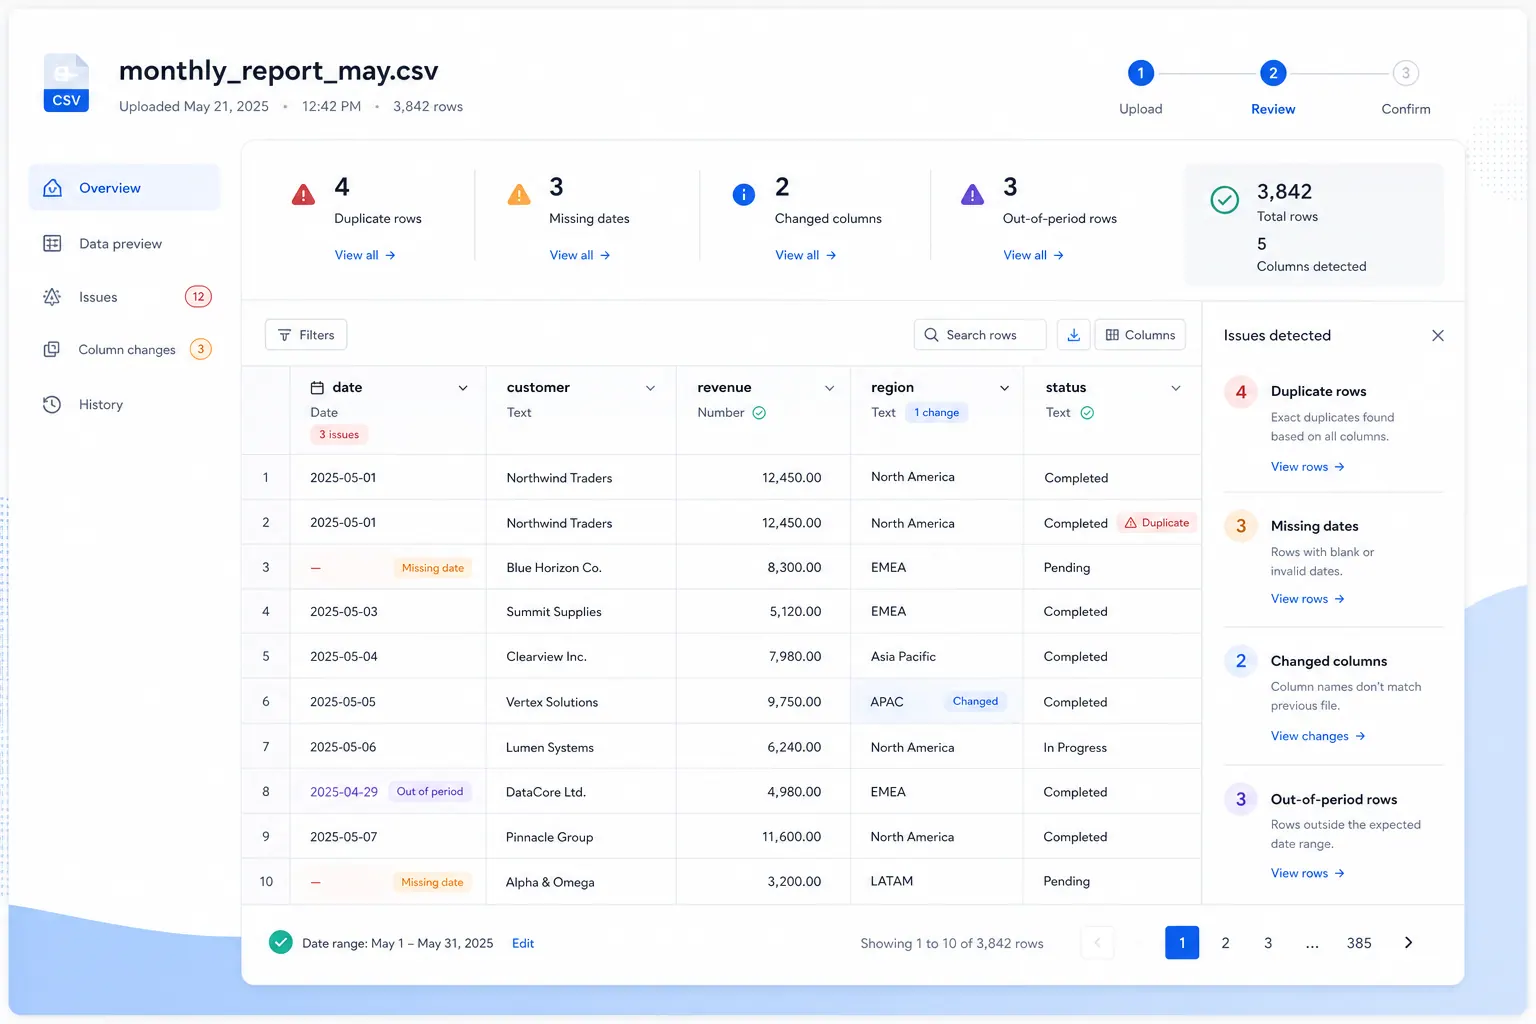
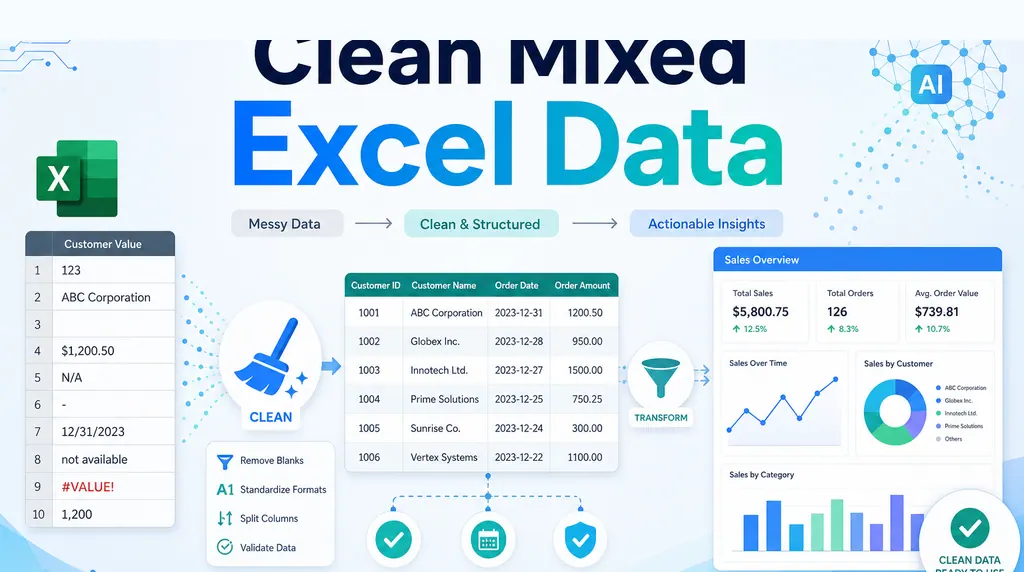
图中这类检查表应该和报告一起保存。它让审阅者看到哪些记录有问题、哪些规则被采用,也让下一次报告可以复用同一套检查,而不是重新凭记忆排错。
对于敏感数据,先遵守公司的脱敏和访问政策。若文件含有身份证件、完整地址或其他不必要的个人信息,先移除不需要的字段;需要评估更严格的数据边界时,可查看 匡优数言 私有化部署说明。
第 4 步:生成“发生了什么、为什么、接下来做什么”
质量检查通过后,再要求 匡优数言 生成报告。一个适合 CEO 或管理层的报告,不应只有总保费和理赔金额,还应解释变化的来源以及需要采取的行动。
基于已通过检查的数据,生成一份 2026 年 9 月管理层报告,包含:
1. 执行摘要:最多 5 条,说明本月最重要的结果;
2. 保费、续保率、理赔金额、理赔件数和平均赔付额;
3. 与 2026 年 8 月相比的绝对变化和百分比变化;
4. 按产品、地区、渠道和代理人拆分的主要驱动因素;
5. 需要关注的异常:给出记录数、金额和可能原因;
6. “需要人工确认”的假设与数据质量问题;
7. 下周建议行动,并为每项行动指定负责人类型。
每个结论都引用对应的字段、筛选条件或汇总表。无法从文件证明的原因请标记“待验证”。
这一步可以使用 匡优数言 的 AI 报告工作流来生成文字摘要、指标表和可继续修改的报告。你可以继续追问“只看代理渠道”“排除测试保单”或“把摘要改成董事会语气”,而不用重新复制数据。
第 5 步:把结果变成可复用的仪表板和周报
管理层通常先看趋势,再决定是否深入明细。对保险团队而言,一页轻量仪表板可以包含:
- 本月保费、续保率和理赔率;
- 与上月的变化;
- 产品或渠道排名;
- 高金额理赔和异常记录;
- 待续保保单数量;
- 数据质量问题计数。
使用 Excel 转仪表板可以把整理后的表格转成可筛选的视觉摘要;如果需要更完整的领导层叙述,可以参考 管理报告工作流。最后,将文件、提示词、字段映射和复核清单保存为团队模板,形成定期电子表格报告工作流。
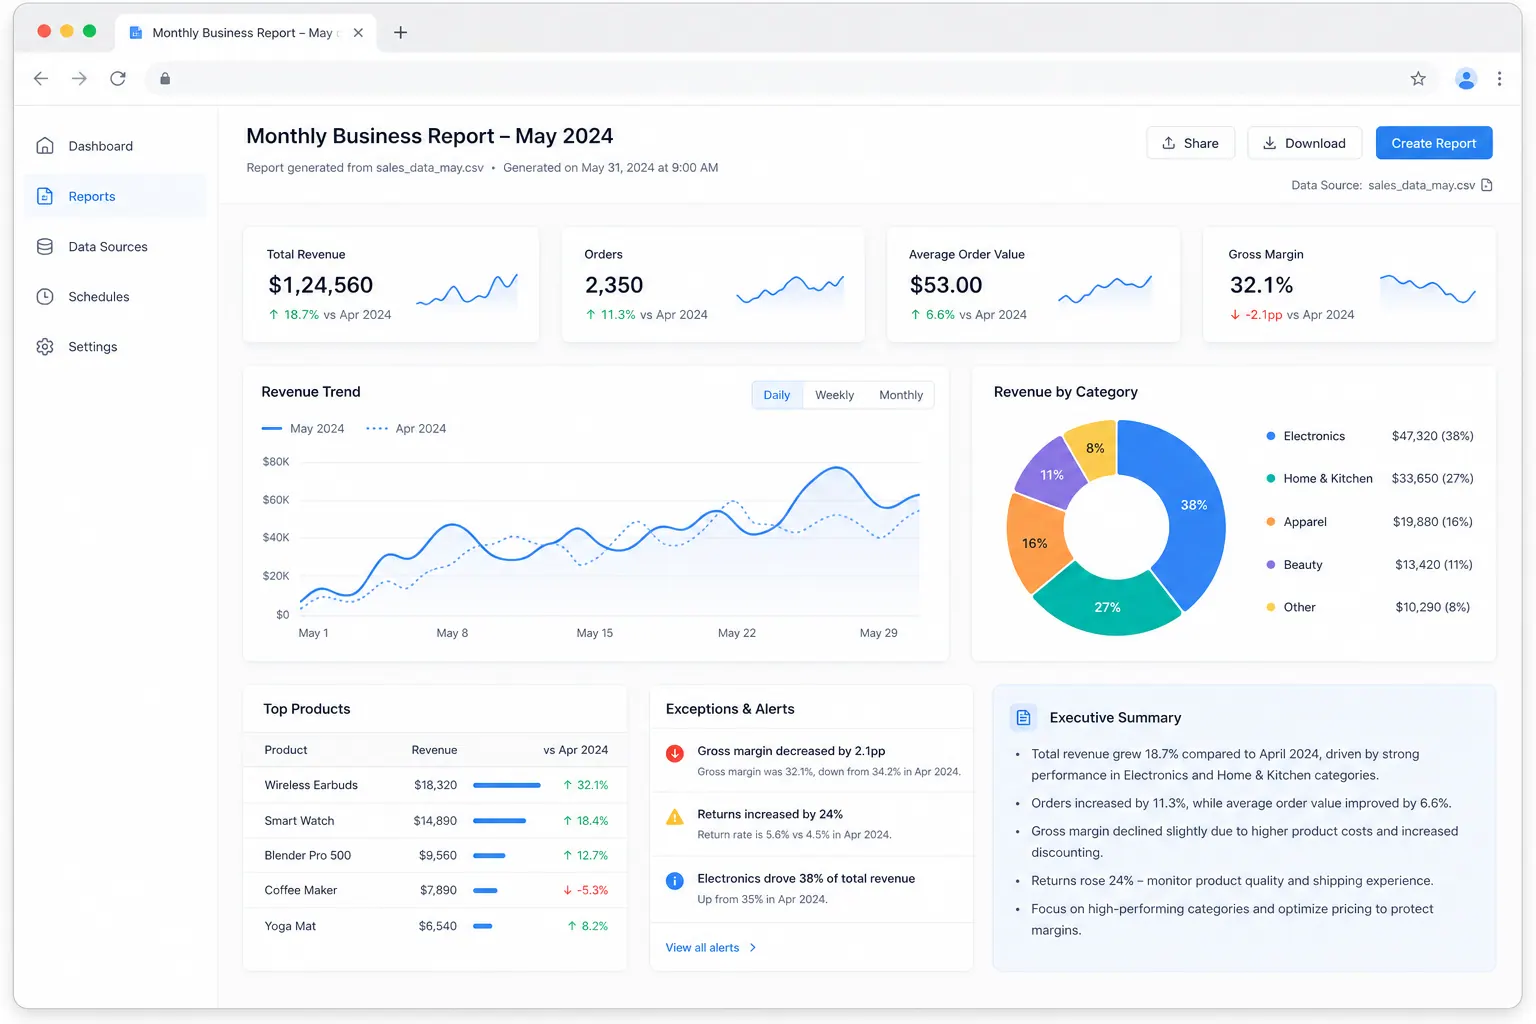
这类视图把关键 KPI、趋势和异常放在同一个入口,方便 CEO 先判断是否需要行动,再深入查看明细。
代理机构如何把每周节省的时间变成稳定交付
如果你是代理机构或外部分析团队,最容易重复的不是某一张图,而是交付步骤。可以为每个客户固定四项内容:
- 文件清单:规定本周必须收到哪些导出文件和日期范围;
- 字段映射:记录客户的产品、渠道、代理人和状态名称;
- 提示词模板:保留“盘点—检查—分析—报告”四段式提示;
- 交付检查表:核对周期、重复项、缺失字段、关键 KPI 和待确认事项。
这样,10–12 小时的节省就不依赖某位员工记得所有步骤,而是来自流程标准化。案例中的代理机构数字可以作为内部试点的对比基线:先记录当前每周耗时、返工次数和报告交付时间,再比较采用新流程后的变化。不要直接把个案数字写成承诺。
哪些检查必须由人完成
匡优数言 可以加快整理和分析,但最终报告仍需要业务负责人复核。至少检查以下内容:
- 报告周期是否完整,是否混入未来日期或上个周期数据;
- 合并键是否真的代表同一客户、保单或案件;
- 负值、退款和冲销是否按业务规则处理;
- 异常金额是否有已知事件可以解释;
- 报告里的“原因”是否由文件支持,还是只是合理猜测;
- 需要人工确认的记录是否在分享前被标记并分派。
如果一条结论不能追溯到字段、筛选条件或汇总表,就不要把它写成确定事实。好的自动化报告会把不确定性保留下来,让决策更快,也让复核更容易。
结语:把“等报告”改成“看例外、做决定”
保险公司的问题通常不是没有数据,而是数据到达决策者之前要经过太多手工步骤。匡优数言 AI 的价值在于把这些步骤放进一个可重复、可审查的流程:上传真实文件,识别结构,统一字段,检查质量,生成报告,再把结果做成仪表板和下一周可以复用的模板。
当 CEO 不再需要等几天才能看到关键变化,团队就可以把时间用在解释例外和采取行动上。报告的目标不是让表格看起来更复杂,而是让该做的决定在窗口还没关闭时出现。
如果你正在准备下一份周报,现在就是建立基线的好时机:记录当前耗时、返工次数和交付时间,上传一周期的脱敏文件,按本文的 5 步流程跑一次。你会很快知道哪些字段可以自动化,哪些规则仍需人工确认,也能决定是否把这套流程扩展到其他客户或业务线。
来源说明: 本文的问题背景来自 r/smallbusiness 帖子(post ID: 1l3mjcq)。文中“几十张表格”“报告耗时数天”“每周节省约 10–12 小时”均按该案例自述使用,不代表 匡优数言 的统计或保证。