每笔打款都与你的银行对账单一致。然后你注意到一笔 9 月订单在 10 月退款,一次货币换算比其账面价值少 $10,以及 $120 的处理费被放在 Miscellaneous expense 中。哪些项目需要更正,哪些只需解释?
本指南帮助电商簿记人员和财务团队将这些问题转化为一个异常队列:一份简短的待复核项目清单,每个项目都附有来源记录和下一步行动。你将分别检查现金、月末余额和费用分类。
从练习工作簿开始,或下载包含 CSV、失败测试和单独参考答案的完整练习包。所有记录均为合成数据。
关键要点:
- 解释一笔合理的 $800 月末余额,而无需强制清算账户归零。
- 即使所有 $8,700 的打款都与银行一致,也要找出 $120 的费用分类问题。
- 让跨期退款和无法解释的货币差异保持可见,直到相关政策或证据解决它们。
- 使用文件和可复制的提示词,在匡优数言中请求一个队列,然后对照独立计算和缺失 $30 退款测试检查答案。
有用的打款异常队列是什么样的
打款是你的支付处理商发送到你银行的资金。清算账户是用于跟踪通过该处理商的资金的临时簿记账户。总账,或 GL,记录会计分录。
将打款与银行匹配只回答一个问题:这笔转账到了吗?它不能确定每笔退款是否都已记录、剩余余额是否有依据,或处理费是否进入了正确的费用账户。
对于本练习,有用的结果是四个复核项目:
| 项目 | 金额和含义 | 状态 | 下一步做什么 |
|---|---|---|---|
| R-01:9 月订单在 10 月退款 | $300 退款活动 | 截止性复核 | 根据提供的期间政策检查退款日期和 GL 日期。 |
| M-01:费用账户与批准的映射不同 | 受影响费用 $120;现金差异 $0 | 分类复核 | 复核账户并获取配置历史。 |
| X-01:单独的 EUR 结算与账面价值不同 | $10 无法解释的美元差异 | 缺少证据 | 获取历史汇率、日期和换算费用。 |
| B-01:资金仍在处理商处 | $800 有依据的期末余额 | 已解释未结 | 追踪后续打款和银行收款。 |
异常是需要关注的项目,并不自动是错误或损失。 这些金额描述的是不同事项。将它们加总成一个“损失总额”会误导复核人员。
第 1 步:准备导出文件并确定月末范围
该工作簿包含 DemoStore 的虚构的完整 2026 年 10 月。所有主案例金额均为美元,日期使用 UTC,期初余额为零。EUR 补充项属于单独账户,保持在主要美元合计之外。
| 工作表 | 提供的内容 |
|---|---|
Read_me |
账户范围、日期、符号、容差和练习政策 |
Processor |
每行一个收款、退款或费用事件,并带有事件 ID 和打款 ID |
Payouts 和 Bank |
已发送转账、银行参考号和实际入账日期 |
GL |
每行一笔成对日记账:借方账户、贷方账户和正数金额 |
Mapping 和 Config_snapshot |
带生效日期的已批准费用账户,以及当前配置快照 |
Balances |
处理商和 GL 的期初、期末余额 |
FX_supplement |
一笔单独结算,故意缺少货币换算证据 |
真实的 GL 导出通常每个账户行占一行。在计算借项减贷项之前确认你的格式;不要将两边都计为费用。本练习的收款和退款控制账户不决定已确认收入或税务处理。
保持原始导出不变。记录账户、币种、时区、开始和结束日期,以及清算账户是否包含在途转账或准备金。获取期间边界余额和相关的更早订单。将每个文件都筛选到 10 月订单日期,会排除本月退款背后的 9 月订单。
关于销售、处理商活动和银行存款之间的基本差异,请使用我们的销售到银行对账指南。
第 2 步:匹配打款,然后解释期末余额
首先,按 payout_id 对处理商事件分组。使用银行参考号将每笔转账与银行入账匹配,然后检查其金额和日期。仅匹配相等金额可能会连接错误交易。
| 打款 | 处理商事件 | 净活动 | 已发送转账 | 银行记录和入账 |
|---|---|---|---|---|
| P01 | E01, E03, E04, E05 | $4,620 | $4,620 | B01 / PAY-P01: $4,620 |
| P02 | E02, E06 | $4,080 | $4,080 | B02 / PAY-P02: $4,080 |
| 合计 | $8,700 | $8,700 | $8,700 |
Stripe 的打款对账文档描述了逐项打款活动和未结算期末余额。它还区分预计到达日期与实际银行入账日期。其自动打款报告有明确范围;手动或即时打款需要相应的替代对账方法。
现在独立计算处理商余额:
期初处理商余额              $0
10 月收款                   $10,000
退款                             -$300
处理费                     -$200
已发送打款                      -$8,700
有依据的期末余额            $800

同一范围的 GL 清算余额       $800
无法解释的余额差异         $0
费用和退款在 Processor.signed_USD 中已经是负数;将这些带符号值求和一次。再次减去负数费用会高估余额。
这 $800 属于 E07,于 10 月 31 日扣款,月末之后可用。此示例中没有准备金或在途转账。在真实文件中,请单独识别这些项目,避免在账户之间重复计算资金。
自检对象是无法解释的差异,而不是强制账户余额归零。 完全结算的批次不应有无法解释的剩余额。月末账户可以合理地持有尚未结算的资金。
第 3 步:分别复核退款、货币差异和费用账户
跨期退款:保留所有相关日期
订单 S090 日期为 9 月 25 日。退款事件 E03 和 E04 发生在 10 月 3 日和 4 日,共计 $300。两者都包含在 10 月打款 P01 中;它们的 GL 日记账 J03 和 J04 也在 10 月过账。
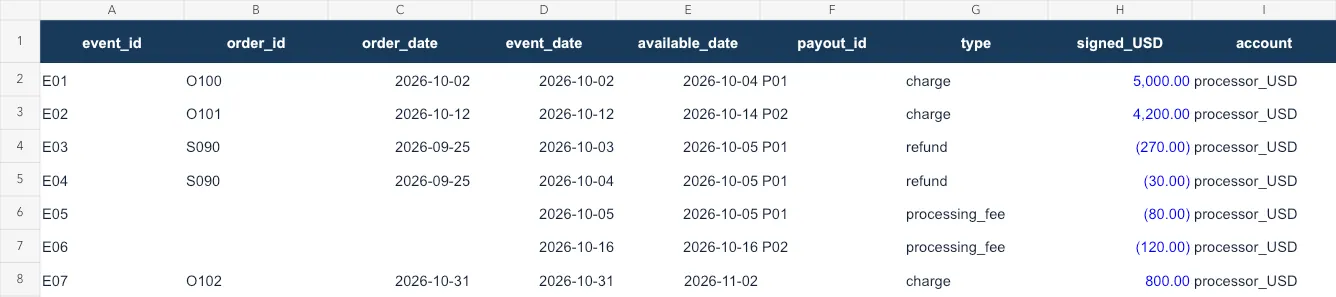
可下载合成输入的工作簿预览。E03/E04 保留原始订单日期;E07 未分配打款。
练习政策在退款事件日期记录退款。在提供的规则下,这些日期一致。保留复核轨迹并记录复核人员的决定;不要仅仅为了匹配订单月份而将退款移到 9 月。你企业的会计政策决定处理方式。
汇率差异:在命名原因之前先请求证据
外币兑换,简称 FX,指在不同货币之间换算。在单独的补充项中,EUR 1,000 的历史美元账面金额为 $1,080,而银行收到 $1,070。账面金额指已记录在账簿中的价值。
算术差异为 $10。文件并未确定其中多少与汇率、换算费用或其他调整有关。将其保持未解决,并请求历史汇率日期、汇率方向、来源、费用明细和适用计量政策。当前市场汇率本身不能解释过去的结算。
费用映射:将批准账户与实际过账进行比较
费用映射是将处理商事件类型连接到簿记账户的规则。规则 M01 规定 10 月处理费应归入 Processing fees。日记账 J06 反而将 E06 的 $120 费用借记到 Miscellaneous expense。
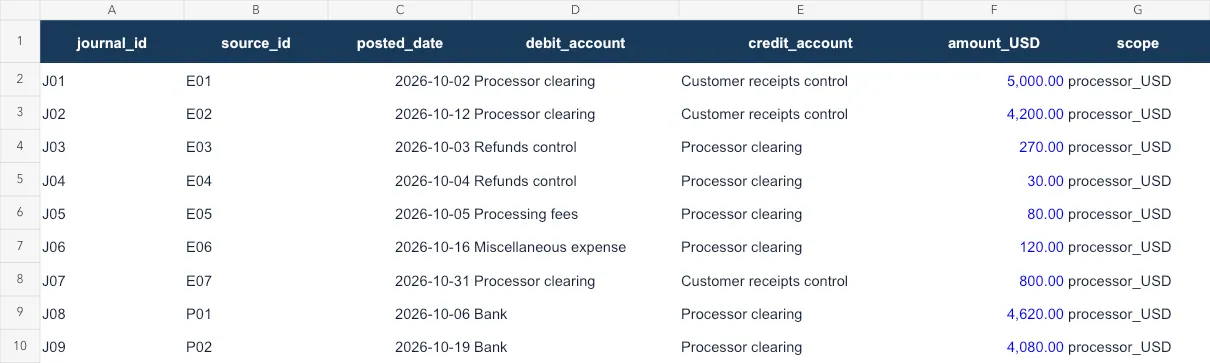
合成输入的工作簿预览。将 J06 与 10 月 1 日至 31 日生效的规则 M01 比较。这一分类差异不改变清算贷方。
检查在费用事件日期生效的批准规则、实际日记账账户和配置历史。仅凭当前快照无法告诉你规则何时或为何变更。
在此示例中,快照 C01 也将处理费指向 Miscellaneous expense。这支持进行配置复核。它不能证明发生了静默重置:变更日志缺失。如果重新分类是适当的,应由会计负责人批准;对账请求不应静默更改账簿。
第 4 步:将文件上传到匡优数言并确认覆盖范围
一旦你知道了需要进行的检查,匡优数言基于文件的数据分析 为你提供一个将导出文件汇集在一起、请求比较并用通俗语言完善解释的地方。
打开匡优数言,登录,然后选择 与 Excel 对话。点击上传区域,从你的电脑中选择 payout-month-end-inputs.xlsx。开始与我的文件对话 会打开之前上传文件的库。在请求对账之前等待文件处理完成。上传工作簿或九个基础 CSV,以免同一批记录被重复计算。将单独的答案密钥排除在分析之外。
现有匡优数言上传截图,用于说明入口;界面措辞可能变化。此图片不是打款分析结果。
从覆盖范围检查开始:
在计算前检查这个合成的练习工作簿。
列出其工作表、每行含义、唯一 ID、日期范围、
账户、币种、金额符号和缺失证据。
使用 Read_me 确定范围和政策。检查重复 ID 和缺失链接。
确认 GL 行是成对的借方/贷方日记账。
将 FX_supplement 与 processor_USD 分开。不要用猜测填补缺失的
汇率、负责人、跟进日期或配置历史。
继续之前先复核: 回复应识别出九个工作表、两笔打款、七个处理商事件和九笔成对 GL 日记账。FX 证据和配置历史应保持缺失。如果某个工作表未被读取,请附上其 CSV 并明确标识为替代来源。
在我们 10 月 21 日的产品运行中,匡优数言识别出了这些计数、$800 有依据余额和 J06 的 $120 分类差异。第一次回复中有一句话错误地说 E05/E06 没有打款,尽管同一回复正确计算了它们的打款组。这就是为什么你应同时复核单项来源声明和合计数。
第 5 步:请求异常队列并检查其证据
“给我一个异常队列”指明了期望的结果。下一个提示词提供了使输出可复核的规则:
使用随附来源和 Read_me 政策,编制 2026 年 10 月月末打款对账。使用美元 0.01 容差。

1. 按 payout_id 将带符号的 Processor 活动与 Payouts 匹配,再按 bank_reference/reference 与 Bank 匹配。检查 ID、覆盖范围、日期和金额。将重复项和有歧义的匹配保持为未解决。
2. 解释期初余额 + 活动 - 打款 = 期末余额。将 GL 清算余额与同一账户范围内独立支持的期末项目比较。不要强制归零或编造分录。
3. 将原始订单、退款事件、可用性、打款发送、银行入账和 GL 日期保持区分。应用提供的退款政策。
4. 将每笔费用的 GL 借方账户与其事件日期生效的 Mapping 比较。快照不能证明规则何时或为何变更。
5. 将 EUR 补充项分开。展示账面美元金额与银行美元金额;在没有历史汇率和费用的情况下,将原因保持未解决。

返回打款匹配、期末余额解释、费用账户比较和异常队列。包括源工作表/文件、行 ID、事件/打款 ID、相关日期、金额、币种、金额基础、规则/证据、状态和下一步行动。将未知负责人和截止日期留空。将无法解释的现金差异与分类金额分开。包括需要后续结算证据的已解释未结项目。没有支持证据,不要将项目标记为已批准或已解决。
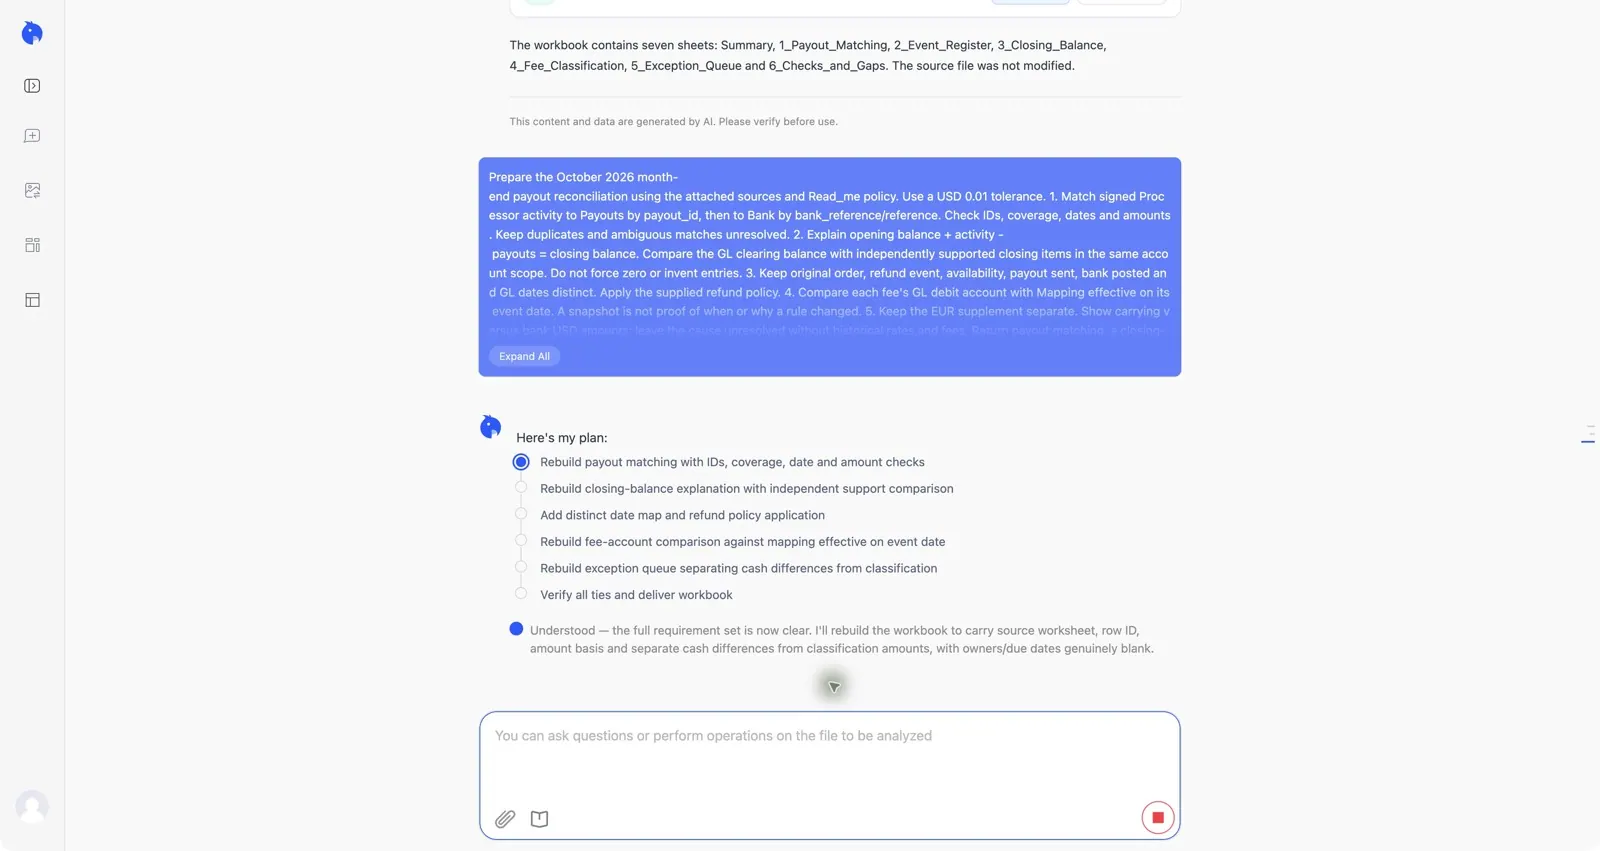
来自 2026 年 10 月 21 日合成工作簿运行的实际产品截图。截图显示已提交的请求和分析计划,不是已批准的结账。浏览器界面和账户历史已排除。
将每个输出中的至少一行追溯回原始文件。对于 M-01,这意味着 Processor E06 → GL J06 → Mapping M01,并以 C01 作为额外背景。没有这些记录的自信解释是不够的。
在使用完整提示词的完成运行中,可见回复将两笔打款与 $8,700 银行入账匹配,解释了 $800 期末余额且没有无法解释的差异,并识别出 $120 费用分类项目。它将 X01 的 $10 差异保持未解决,并将 E07 的 $800 余额保持未结,等待后续结算证据。其打款表正确地将 E05 链接到 P01,将 E06 链接到 P02。
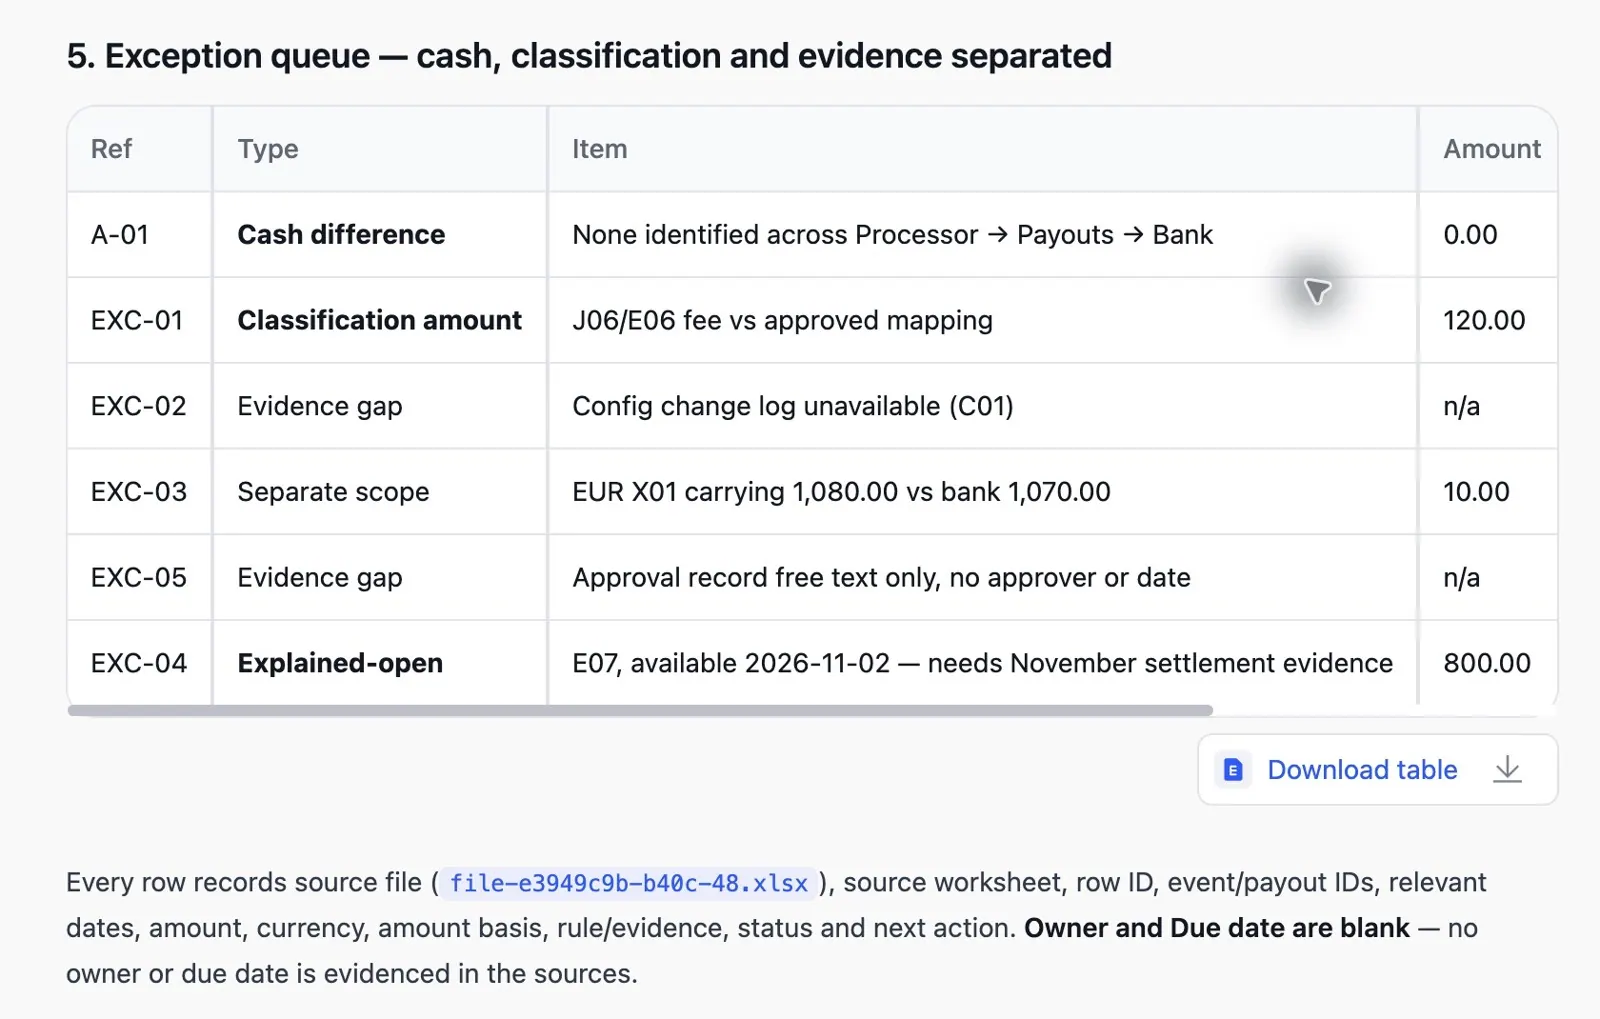
来自同一次合成运行的裁剪后的实际匡优数言回复。队列 ID 与我们的参考 ID 不同;请比较来源记录和含义。我们对照输入检查了可见回复,而不是生成下载中的每个单元格或公式。这是一次说明性运行,不是准确性基准。
如果来源声明有误或出现无依据的阈值,请在使用结果之前请求更正:
根据 Processor.payout_id 重新检查每个事件到打款的链接。
引用受影响的行 ID,并更正冲突的陈述。
仅使用提供的美元 0.01 匹配容差。不要编造
会计重要性阈值,也不要在没有我们政策的情况下驳回项目。
在打开独立答案密钥之前保存回复。下面的参考显示提供的记录支持什么;它不是捕获的匡优数言答案。
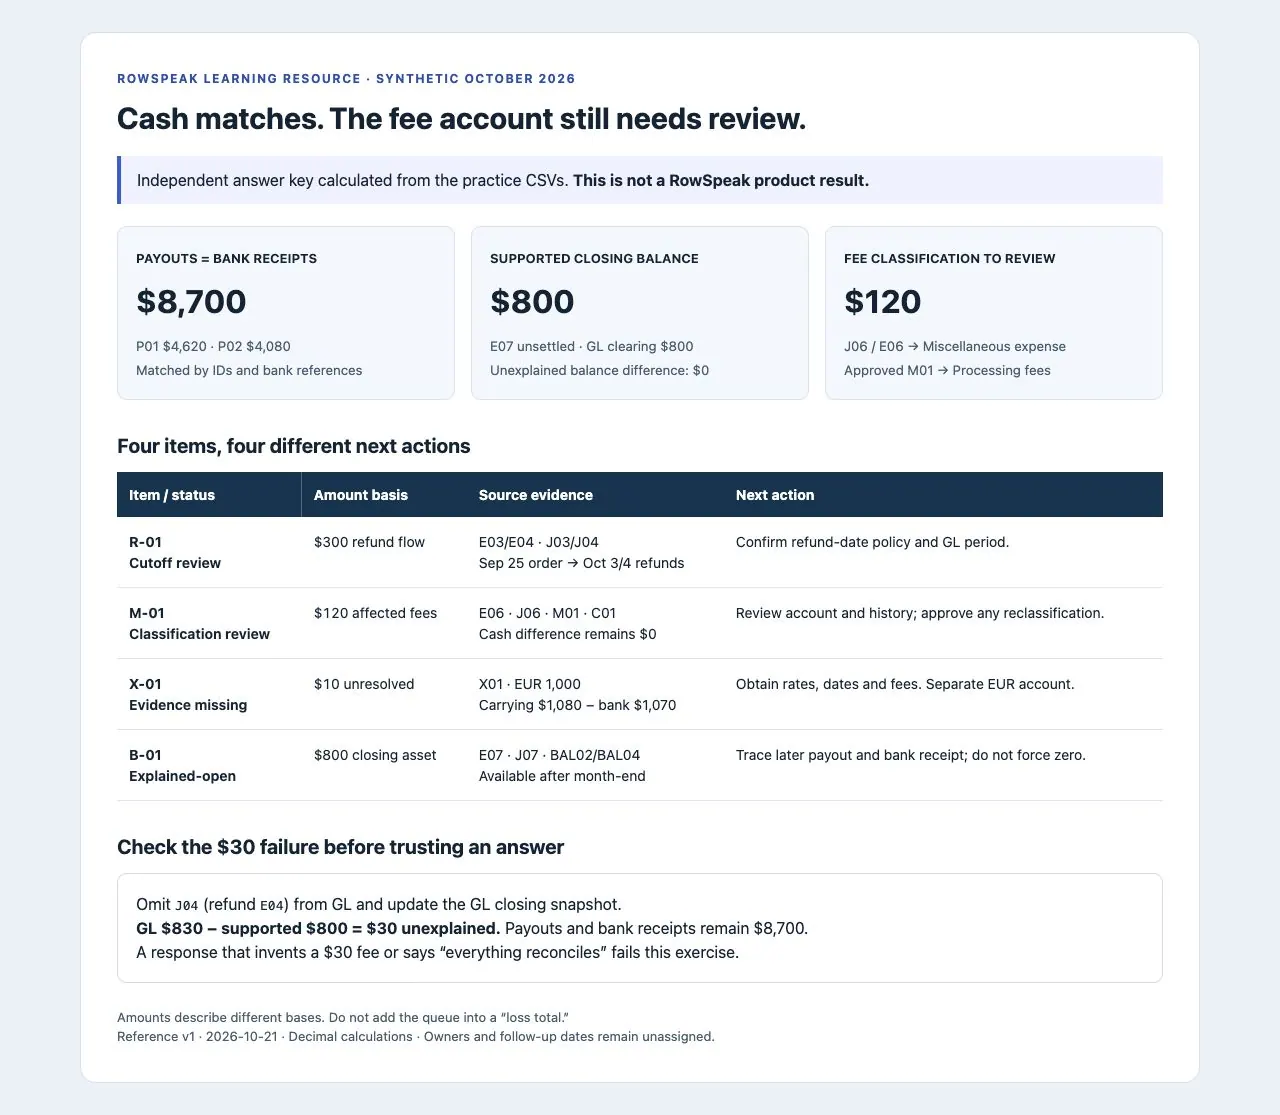
练习答案密钥截图,独立于 CSV 计算。用它评估你的输出;它不是产品性能证据。
第 6 步:在使用结果结账之前运行失败测试
当来源记录变化时,分析应正确响应。练习包包含两个受控变体:
| 测试 | 在新的 CSV 分析中具体要替换什么 | 独立计算的结果 |
|---|---|---|
| 缺少退款日记账 | 将 GL.csv 替换为 failure-tests/GL-omit-J04.csv,将 Balances.csv 替换为 failure-tests/Balances-omit-J04.csv。保留其他七个来源。 |
GL 清算 $830;有依据期末 $800;无法解释差异 $30。E04 缺少 J04。打款/银行检查仍然匹配。 |
| 仅费用账户错误 | 将 GL.csv 替换为 failure-tests/GL-change-J05-account.csv。保留其他八个来源。 |
现金和清算结果不变;受影响费用分类从 $120 增加到 $200,因为 J05 现在也不同。 |
使用任一变体代替其基线来源,并在请求中说明替换。不要将基线工作簿与变体 CSV 一起上传。这些是参考测试,并不声称实时匡优数言运行通过了它们。
对这个变体重新运行相同检查。识别哪个来源发生了变化、
哪些控制结果发生了变化、哪些保持不变。展示任何新差异背后的
来源 ID。绝不要添加一个平衡费用。
拒绝以下答案:将缺失的 $30 解释过去、在仅编辑账户后改变现金总额、将无依据的 $10 标记为已证实的 FX 损失,或仅仅为了归零而移除 $800。对于更广泛的复核流程,请遵循我们的审计 AI 生成 Excel 报告的指南。
将未结项目结转到下个月
将输入版本、批准的映射、保存的提示词、来源 ID、复核人员决定和证据放在一起。为每个未结项目分配负责人和跟进日期。在追踪后续打款和银行收款后,B-01 可以标记为已解决;M-01 需要一份有记录的过账决定;X-01 需要缺失的换算证据。
检查输出后,请求一份简短的结账说明:
仅使用已核对的结果起草月末复核说明。分开
已匹配打款、有依据的未结余额、分类项目和
未解决差异。引用来源 ID 并列出等待会计负责人
批准的决定。不要声明账簿已获批准。
在下次结账前,在匡优数言中尝试示例对账。 检查你的输出是否保留合理的 $800 余额、识别 $120 分类项目,并在失败变体中找到缺失的 $30。趁还有时间获取缺失的导出文件和配置记录时开始。
如果你的真实财务文件需要在组织环境内部署,请在选择生产工作流之前查看匡优数言的本地部署选项。
方法、来源和限制
由匡优数言团队编制 · 2026 年 10 月 21 日。 我们创建了虚构的来源记录,使用十进制算术单独检查了控制项,并提供了参考答案和故意的失败变体。AI 协助起草和准备。工作簿预览显示输入;答案页面截图显示独立参考计算。上传图片说明了一个现有入口。两张实时产品截图显示我们提交的提示词和生成的队列。我们复核了基线运行的可见回复;失败变体经过独立检查,未在匡优数言中运行。
上传并对话的路径遵循匡优数言的上手文档。报告范围和打款术语由 Stripe 的打款对账文档 支持;我们的示例是简化的、平台中立的练习,不是 Stripe 导出模板。
这些提示词请求分析上传的文件。它们不构成实时银行集成、自动日记账过账、持续监控或会计批准。请根据你组织的政策调整截止、货币计量和账户处理,并由负责会计批准结账。
在下次结账前,从 匡优数言 中的合成工作簿开始。 使用独立答案检查输出,然后选择满足你财务团队数据和复核要求的生产工作流。